Возражение на акт налоговой проверки

Возражение на акт налоговой проверки позволяет организации оспорить выводы инспекции до вынесения решения. Порядок подачи и рассмотрения задают статьи 100 и 101 НК РФ. Генератор StudyAI подставит реквизиты организации и данные акта, а также поможет сформулировать доводы по каждому пункту.

Проверено юристамиСт. 100 и 101 НК РФВыездная проверкаDOCX · PDF · TXT
Любой документ за 1 минуту
Оценка 4,9 из 5 по 8 420 оценок4,98 420 оценокИИ-агент «Генерация документов»
  • База проверенных шаблонов документов
  • Несколько передовых моделей под разные этапы
  • Адаптирует документ под вашу ситуацию
  • По актуальным нормам РФ
  • Экспорт в DOCX, PDF, TXT и Markdown
Сгенерировать документ

Образец возражения на акт налоговой проверки

Полный текст: 3 раздела · под вашу ситуацию его соберет ИИ-агент

Руководителю (заместителю руководителя)Инспекция Федеральной налоговой службы № 14 по г. Москве125284, г. Москва, ул. Беговая, д. 7от Общества с ограниченной ответственностью «Ромашка»ИНН 7714562398, КПП 771401001адрес: 125284, г. Москва, ул. Хорошевская, д. 12, офис 5в лице генерального директора Иванова Сергея Петровичател.: +7 900 123-45-67, e-mail: info@romashka-ooo.ru

ВОЗРАЖЕНИЯ НА АКТ НАЛОГОВОЙ ПРОВЕРКИ

на акт № 14-12/0456 от «15 сентября 2026 г.» · г. Москва · «25» сентября 2026 г.

Обстоятельства проверки и выводы налогового органа

Инспекция Федеральной налоговой службы № 14 по г. Москве провела в отношении ООО «Ромашка» выездную налоговую проверку по налогу на прибыль организаций и налогу на добавленную стоимость за период с 1 января 2025 г. по 31 декабря 2025 г. По результатам проверки составлен акт № 14-12/0456 от 15 сентября 2026 г., который организация получила 18 сентября 2026 г.

В акте налоговый орган пришел к выводу о неправомерном учете расходов и применении налоговых вычетов по сделкам с ООО «Лютик» и предлагает доначислить налог в сумме 412 500 (четыреста двенадцать тысяч пятьсот) рублей, пени в сумме 38 760 (тридцать восемь тысяч семьсот шестьдесят) рублей и штраф по п. 1 ст. 122 НК РФ в сумме 82 500 (восемьдесят две тысячи пятьсот) рублей Организация не согласна с выводами акта и в порядке ст. 100 НК РФ представляет настоящие возражения.

Открыть полностьюеще 2 раздела: Доводы о несогласии с выводами акта · Прошу

Доводы о несогласии с выводами акта

В пункте 2.1 акта налоговый орган утверждает, что работы для организации фактически не выполнялись ООО «Лютик». Этот вывод не соответствует действительности: реальность сделки подтверждается договором № 27/2026 от 12 февраля 2026 г., актами выполненных работ и платежными поручениями. Результат работ принят организацией и используется в ее деятельности, контрагент на момент сделки был зарегистрирован и вел деятельность, поэтому признаков, указанных в ст. 54.1 НК РФ, нет.

В пункте 2.3 акта налоговый орган исключил из состава расходов затраты по этим работам. Расходы экономически обоснованы, документально подтверждены и связаны с деятельностью, направленной на получение дохода, то есть отвечают требованиям ст. 252 НК РФ.

В пункте 3.1 акта налоговый орган отказал в вычете НДС в сумме 412 500 (четыреста двенадцать тысяч пятьсот) рублей Работы приняты на учет, счета-фактуры оформлены надлежащим образом, поэтому условия ст. 171 и ст. 172 НК РФ соблюдены. Все неустранимые сомнения в данном вопросе в силу п. 7 ст. 3 НК РФ толкуются в пользу налогоплательщика.

Прошу

На основании изложенного и в соответствии с п. 6 ст. 100 и ст. 101 НК РФ прошу не привлекать ООО «Ромашка» к ответственности и не доначислять налог в сумме 412 500 (четыреста двенадцать тысяч пятьсот) рублей, пени и штраф по эпизодам, изложенным выше. При несогласии с доводами прошу учесть смягчающие обстоятельства в соответствии со ст. 112 и п. 3 ст. 114 НК РФ и снизить размер штрафа.

Прошу обеспечить участие в рассмотрении материалов проверки представителя организации Иванова Сергея Петровича.

Приложения: копия договора № 27/2026 от 12.02.2026, копия акта выполненных работ, копия счета-фактуры, копия выписки по расчетному счету генеральный директор ____________ / Иванов С. П. «25» сентября 2026 г. М.П.

Руководителю (заместителю руководителя)[наименование налогового органа][адрес налогового органа]от [полное наименование организации]ИНН [ИНН], КПП [КПП]адрес: [адрес организации]в лице [должность, ФИО представителя]тел.: [телефон], e-mail: [e-mail]

ВОЗРАЖЕНИЯ НА АКТ НАЛОГОВОЙ ПРОВЕРКИ

на акт № [номер акта] от «[дата акта]» [месяц] 2026 г. · г. [Город] · «____» ____________ 20__ г.

Обстоятельства проверки и выводы налогового органа

[наименование налогового органа] провела в отношении [наименование организации] выездную налоговую проверку по налогу на прибыль организаций и налогу на добавленную стоимость за период с [начало периода] по [конец периода]. По результатам проверки составлен акт № [номер акта] от [дата акта], который организация получила [дата получения акта].

В акте налоговый орган пришел к выводу о неправомерном учете расходов и применении налоговых вычетов по сделкам с [наименование контрагента] и предлагает доначислить налог в сумме [сумма недоимки] руб., пени в сумме [сумма пеней] руб. и штраф по п. 1 ст. 122 НК РФ в сумме [сумма штрафа] руб. Организация не согласна с выводами акта и в порядке ст. 100 НК РФ представляет настоящие возражения.

Открыть полностьюеще 2 раздела: Доводы о несогласии с выводами акта · Прошу

Доводы о несогласии с выводами акта

В пункте [пункт акта 1] акта налоговый орган утверждает, что работы для организации фактически не выполнялись [наименование контрагента]. Этот вывод не соответствует действительности: реальность сделки подтверждается договором № [номер договора] от [дата договора], актами выполненных работ и платежными поручениями. Результат работ принят организацией и используется в ее деятельности, контрагент на момент сделки был зарегистрирован и вел деятельность, поэтому признаков, указанных в ст. 54.1 НК РФ, нет.

В пункте [пункт акта 2] акта налоговый орган исключил из состава расходов затраты по этим работам. Расходы экономически обоснованы, документально подтверждены и связаны с деятельностью, направленной на получение дохода, то есть отвечают требованиям ст. 252 НК РФ.

В пункте [пункт акта 3] акта налоговый орган отказал в вычете НДС в сумме [сумма вычета НДС] руб. Работы приняты на учет, счета-фактуры оформлены надлежащим образом, поэтому условия ст. 171 и ст. 172 НК РФ соблюдены. Все неустранимые сомнения в данном вопросе в силу п. 7 ст. 3 НК РФ толкуются в пользу налогоплательщика.

Прошу

На основании изложенного и в соответствии с п. 6 ст. 100 и ст. 101 НК РФ прошу не привлекать [наименование организации] к ответственности и не доначислять налог в сумме [сумма доначисления] руб., пени и штраф по эпизодам, изложенным выше. При несогласии с доводами прошу учесть смягчающие обстоятельства в соответствии со ст. 112 и п. 3 ст. 114 НК РФ и снизить размер штрафа.

Прошу обеспечить участие в рассмотрении материалов проверки представителя организации [ФИО представителя].

Приложения: [перечень приложений] [должность руководителя] ____________ / [ФИО руководителя] «___» ________ 20__ г. М.П.
Сгенерируйте возражение на иск под вашу ситуацию

ИИ-агент «Генерация документов» подскажет, что учесть, и заполнит документ за вас: вписывать данные в пустой бланк вручную не придется. Так быстрее, удобнее и надежнее. В конце останется вычитать готовый текст, поправить его прямо в чате и выгрузить в DOCX, PDF, TXT или Markdown.

Оценка 4,9 из 5 по 8 420 оценок4,98 420 оценок
Бесплатный старт · без VPN · результат за минуту

Не хотите заполнять возражение на иск вручную?

В шаблоне 32 места для заполнения: наименование налогового органа, адрес налогового органа, полное наименование организации, должность, ФИО представителя и другие. В StudyAI достаточно описать ситуацию своими словами — ИИ-агент сразу соберет возражение на иск и откроет в редакторе.

Примеры:
Составить возражение на иск

Паспортные данные и адреса лучше вписать уже в готовый документ в редакторе. Без VPN · оплата российскими картами.

Доступ к сотням ИИ-агентов и моделям нейросетей в одной подписке

Подписка StudyAI — это не только генератор документов. В ней ChatGPT, Claude, Gemini, DeepSeek, Grok и другие модели, генераторы изображений и видео и сотни готовых ИИ-агентов под рабочие задачи.

Оплата российскими картами

Подключение за пару минут, без зарубежных карт.

Без VPN

Модели открываются напрямую из России.

Актуальные модели

Новые версии появляются сразу, в одном интерфейсе.

Один аккаунт

Все модели и агенты в одном месте, без пяти отдельных подписок.

Документ открывается в редакторе, и его можно сразу править

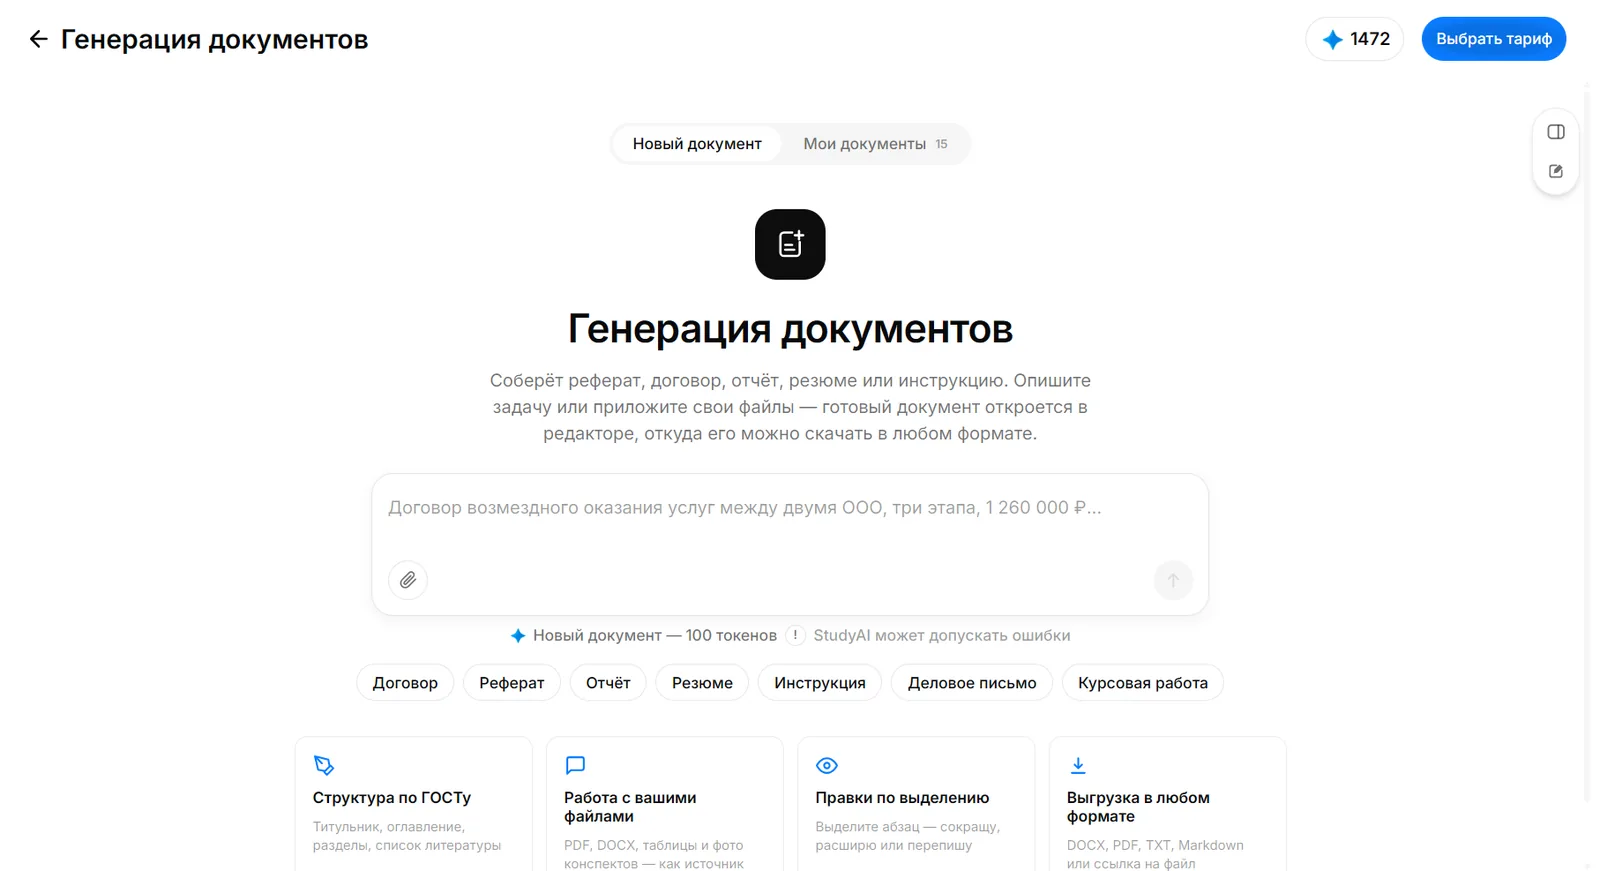
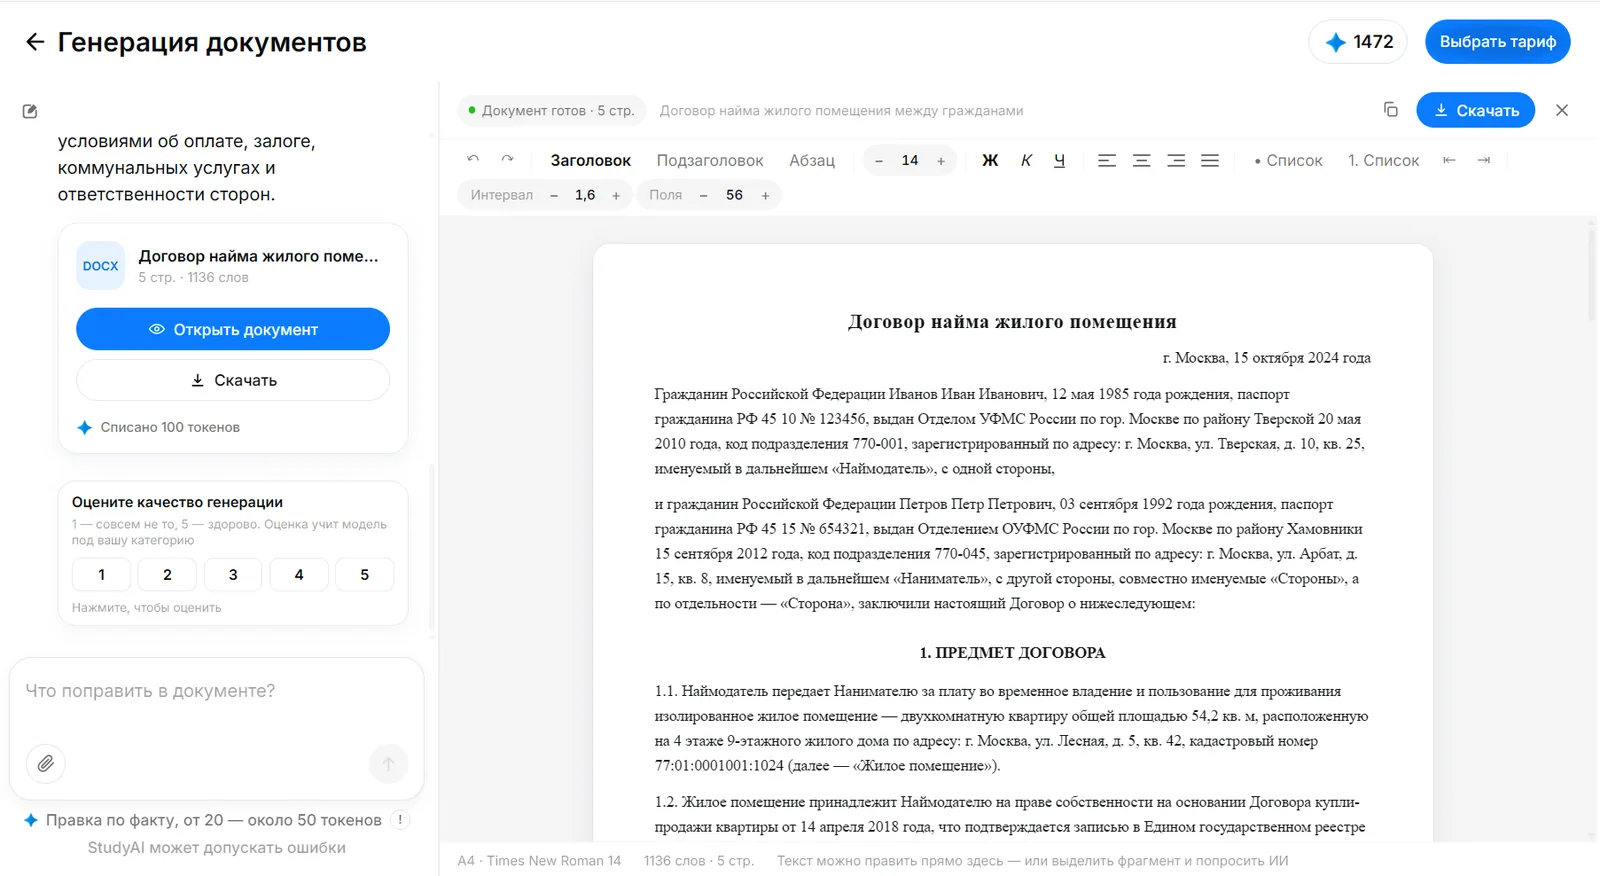
Опишите задачу или приложите свои файлы. Генератор соберет документ целиком и откроет его в редакторе: там текст правится как в Word, а любой фрагмент можно выделить и попросить ИИ переписать.

Экран генерации документов StudyAI
Опишите ситуацию или приложите файлы
Готовый договор в редакторе StudyAI
Готовый документ в редакторе
Правки по выделению

Выделите абзац и напишите, что изменить: сократить, расширить или переписать.

Работа с вашими файлами

PDF, DOCX, таблицы и фото можно приложить как источник данных.

Правки в чате

Напишите изменение обычными словами, агент поправит нужные пункты.

Выгрузка в любом формате

DOCX, PDF, TXT, Markdown или ссылка на файл.

Возражение на иск можно изменить под ваши условия

  • Добавить ссылку на конкретный пункт акта?
  • Указать другой проверяемый период?
  • Изменить сумму оспариваемых доначислений?
  • Добавить перечень подтверждающих документов?
  • Сменить адресата на вышестоящий орган?
  • Указать реквизиты организации по-другому?

Не нужно искать другой шаблон и переписывать пункты руками. Напишите изменение обычными словами, и StudyAI поправит документ.

Открыть агента
Проверено юристами

Юристы проверяли работу агента

Команда юристов StudyAI тренировала агента на шаблонах документов и проверяла, как он их составляет.

База шаблонов

Собрана и вычитана юристами. Структура документа берется из нее, а не придумывается на ходу.

Свои модели под этапы

Разбор ситуации, формулировки и сверка норм идут отдельными шагами, на каждом работает своя модель.

Повторная проверка

Перед выдачей сверяются состав разделов, обязательные реквизиты и ссылки на нормы.

Как скачать готовый документ

Три шага — от образца на этой странице до файла DOCX, готового к подписи

Какие данные?

Заполните поля вверху — они попадут в начало запроса для ИИ

Заполнение полей
Генерация

ИИ-агент «Документы» уточнит детали и соберёт первый драфт

Генерация документа
Скачать документ

Доведите текст уточняющими запросами и скачайте готовый файл в DOCX или PDF

Доводка и экспорт

Что входит в возражение на иск

01Обстоятельства проверки и выводы налогового органа

… провела в отношении … выездную налоговую проверку по налогу на прибыль организаций и налогу на добавленную стоимость за период с … по ….

02Доводы о несогласии с выводами акта

В пункте … акта налоговый орган утверждает, что работы для организации фактически не выполнялись ….

03Прошу

На основании изложенного и в соответствии с п.

Особенности возражения на акт налоговой проверки

Месяц на подачу возражений

По пункту 6 статьи 100 НК РФ возражения подают в течение одного месяца со дня получения акта. Срок считают от даты вручения, а не от даты составления акта. Поэтому дату вручения важно указать в первом разделе.

Доводы по каждому пункту акта

Инспекция рассматривает возражения по конкретным эпизодам. Каждый довод привязывайте к пункту акта и называйте документ, который его подтверждает: договор, акт выполненных работ, платежное поручение. Общая фраза о несогласии с актом не заменяет разбор эпизодов.

Приложения усиливают позицию

К возражениям можно приложить документы, которые подтверждают доводы. Их перечисляют в конце письма с числом листов. Документы, которые инспекция не видела при проверке, стоит представить именно на этом этапе.

Отличие от жалобы в УФНС

Возражение подают в инспекцию, которая провела проверку, до вынесения решения. Жалобу в вышестоящий налоговый орган подают уже на решение. Пропуск срока на возражения не лишает права участвовать в рассмотрении материалов проверки.

О платформе

Документы делает StudyAI — платформа нейросетей

Это не отдельный конструктор документов. StudyAI объединяет ChatGPT, Claude, Gemini, DeepSeek, Qwen, Grok и ещё 90+ моделей по одной подписке, без VPN и установки программ. ИИ-агент «Документы» — один из 200+ агентов платформы: он работает на сильнейших текстовых моделях, уточняет детали и проверяет результат собственными алгоритмами.

90+нейросетей в одной подписке
200+ИИ-агентов под задачи
40приветственных токенов при регистрации
0VPN и установок — работает в браузере
Study MAX — все модели в одном чате

Не нужно выбирать нейросеть: агент сам подбирает модель под задачу, а вы можете переключиться на ChatGPT, Claude или Gemini в том же диалоге.

Уточняет, а не гадает

Перед генерацией агент задаёт вопросы о вашей ситуации, поэтому документ выходит под вас, а не «в среднем по рынку».

Проверка ответа

Собственные алгоритмы StudyAI проверяют результат нейросети — меньше выдуманных норм, пустых формулировок и ошибок в реквизитах.

Экспорт куда нужно

Готовый документ правится уточняющими сообщениями в чате, без пересборки с нуля. Выгрузка в DOCX, PDF, TXT, Markdown или ссылкой на файл.

Чем StudyAI отличается от других AI-сервисов

StudyAI
  • Передовые нейросети и собственные модели
  • Понятная навигация: ясно, какую модель выбрать
  • Одна подписка, без VPN и сложностей
  • Уточняет детали для лучшего результата
Другие AI-сервисы
  • Только прямой доступ к моделям, без работы над качеством
  • 100+ нейросетей списком, в которых легко запутаться
  • То тормозит, то не работает без VPN
  • Генерирует без вопросов и деталей
Про нас пишут:vc.ruДзенТипичный программистСбер

Ответы на часто задаваемые вопросы

Как скачать возражение на акт налоговой проверки?

Нажмите «Скачать полностью» — откроется ИИ-агент StudyAI с готовым запросом. Документ можно править прямо в чате и выгрузить в DOCX, PDF, TXT, Markdown или получить ссылкой на файл.

Кто подписывает возражение от имени организации?

Подписывает руководитель организации или представитель по доверенности. Если подписывает представитель, копию доверенности прикладывают к возражению.

Как подать возражение в инспекцию?

Возражение можно передать лично в инспекцию, отправить заказным письмом с описью вложения или направить по телекоммуникационным каналам связи. Сохраните отметку о приеме или квитанцию о получении.

Можно ли участвовать в рассмотрении материалов проверки?

Да, налогоплательщик вправе лично или через представителя участвовать в рассмотрении по статье 101 НК РФ. Поэтому в просьбе указывают требование известить о месте и времени рассмотрения.

Подходит ли шаблон для камеральной проверки?

Да, структура та же. В первом разделе укажите вид проверки и налоговую декларацию, по которой она проводилась.

Нашли ошибку?

Напишите, что не так в образце или на странице. Мы проверим и исправим документ.

Спасибо, записали. Проверим и исправим.

Другие категории документов

Попробуйте StudyAI

Без установок, без VPN, без ожидания. Документ под вашу ситуацию — за минуту.

Попробовать бесплатно